
안녕하세요, Macrogic 편집장입니다. Editor’s Insight는 편집장의 주관으로 작성되는 글이며, 데이터 기반 방법론적 분석이 궁금하신 분들은 아래 링크를 확인하시기 바랍니다.
1. 현재 시황에 맞는 자산 확인 → 일간 시황 바로가기
2. 상승·횡보·하락 시나리오 확률 확인 → 주간 전망 바로가기
다음 주 시장의 시선은 두 곳에 쏠려 있습니다. 10월 14일 미국 소비자물가, 그리고 이달 말부터 이어질 빅테크 실적이요. AI 거품이 꺼진다면 계기는 실적 실망일 거라고들 생각하죠. 제 생각은 조금 다릅니다. 방아쇠가 당겨진다면 그 자리는 실적 발표장보다 유럽 채권시장일 가능성이 크다고 봐요. 이익보다 돈을 빌리는 값에서 먼저 금이 갈 수 있다는 얘기입니다.
균열은 프랑스에서 시작됐습니다. 10월 1일 프랑스 10년물 국채 금리는 장중 4.96%로 2002년 7월 이후 가장 높았어요. 독일 국채보다 얼마나 더 얹어 줘야 돈을 빌릴 수 있는지를 보여 주는 금리 차이는 10월 2일 종가 기준 146.9bp까지 벌어졌습니다. 최근 1년 저점이 59bp였으니 두 배 반이에요. 나라 빚은 GDP의 119%로 전후 최고이고, 올해 적자는 GDP의 5.4%로 예상됩니다. 정부는 내년 예산에 증세와 지출 삭감을 합쳐 430억 유로의 재정 개선안을 담았습니다. 문제는 이 안이 의회를 통과할지, 내각이 버틸지부터 불확실하다는 점이에요. 내년 봄 대선 여론조사 선두는 마린 르펜이고요.
그렇다고 2011년 유럽 재정위기의 재현으로 읽는 건 이릅니다. 만기가 짧은 2년물의 격차는 10월 2일 약 65bp로 10년물의 절반에 못 미쳤다는 분석이 있어요(EFG 인터내셔널). 시장이 당장의 지급 능력보다 긴 시간에 걸친 재정을 더 의심하고 있다고 읽을 수 있는 대목입니다. 지금은 위기가 아니라 ‘위기 가능성에 붙는 웃돈’이 커지는 단계예요.
통화도 같은 말을 합니다. 유로는 10월 5일 장중 1유로에 1.116달러까지 밀려 17개월 만에 가장 약해졌어요. 눈여겨볼 건, 유럽중앙은행이 6월과 9월에 금리를 올렸는데도 유로가 빠졌다는 점입니다. 금리를 더 주는데도 통화가 약하다면 금리 차이만으로는 설명이 안 됩니다. 시장은 그 빈자리를 재정 불안으로 읽고 있어요.
유로가 밀린 자리에서 원화는 반대로 움직였습니다. 원/달러 환율은 10월 2일 주간 종가 1,350.6원에서 10월 9일 1,340원 부근까지 내려왔어요. 다만 ‘아시아 통화 강세’로 뭉뚱그리긴 어렵습니다. 같은 기간 달러는 4주 연속 강세였고, 엔화는 달러당 158엔대로 여전히 약하거든요. 정확히는 유로가 약하고 원화가 상대적으로 버티는 그림입니다. 저희 데스크도 원화 강세의 원인은 특정하지 못했습니다.
여기에 중동이 금리의 바닥을 끌어올립니다. 브렌트유는 10월 9일 배럴당 104.72달러로 마감했어요. 호르무즈 해협에서는 10월 들어 6일까지만 선박 공격이 아홉 건 집계됐다는 보도가 나왔고, 미국의 이란 항만 봉쇄도 계속됩니다. 트럼프 대통령은 11월 3일 중간선거 전에는 이란을 공격하지 않겠다고 했지만, 그 이후까지 약속한 건 아니었습니다. 유가가 비싸면 물가 기대가 오르고, 장기 국채를 사는 쪽은 더 높은 금리를 요구합니다. 영국 30년물 금리는 10월 1일 장중 1998년 이후 처음으로 6%를 넘었는데, 재정 걱정과 에너지발 물가 걱정이 함께 원인으로 거론됐어요.
이제 AI로 넘어가 보죠. 제가 하고 싶은 얘기는 여기서부터입니다.
AI 데이터센터는 이제 회사 금고의 현금만으로 짓지 않습니다. 빚으로 짓죠. 알파벳·아마존·메타·마이크로소프트·오라클 같은 대형 클라우드 기업(하이퍼스케일러)이 올해 유로·파운드·스위스프랑으로 발행한 채권만 480억 달러어치입니다(9월 25일 기준, 아폴로). 작년 한 해 전체의 세 배가 넘어요. 메타도 이번 가을 유럽 채권시장 데뷔를 준비 중이라는 보도가 나왔습니다. 유럽 투자자의 지갑이 미국 AI 투자의 돈줄 하나가 된 셈이에요.
그런데 그 지갑은 이미 꽤 비싼 값을 부르고 있습니다.
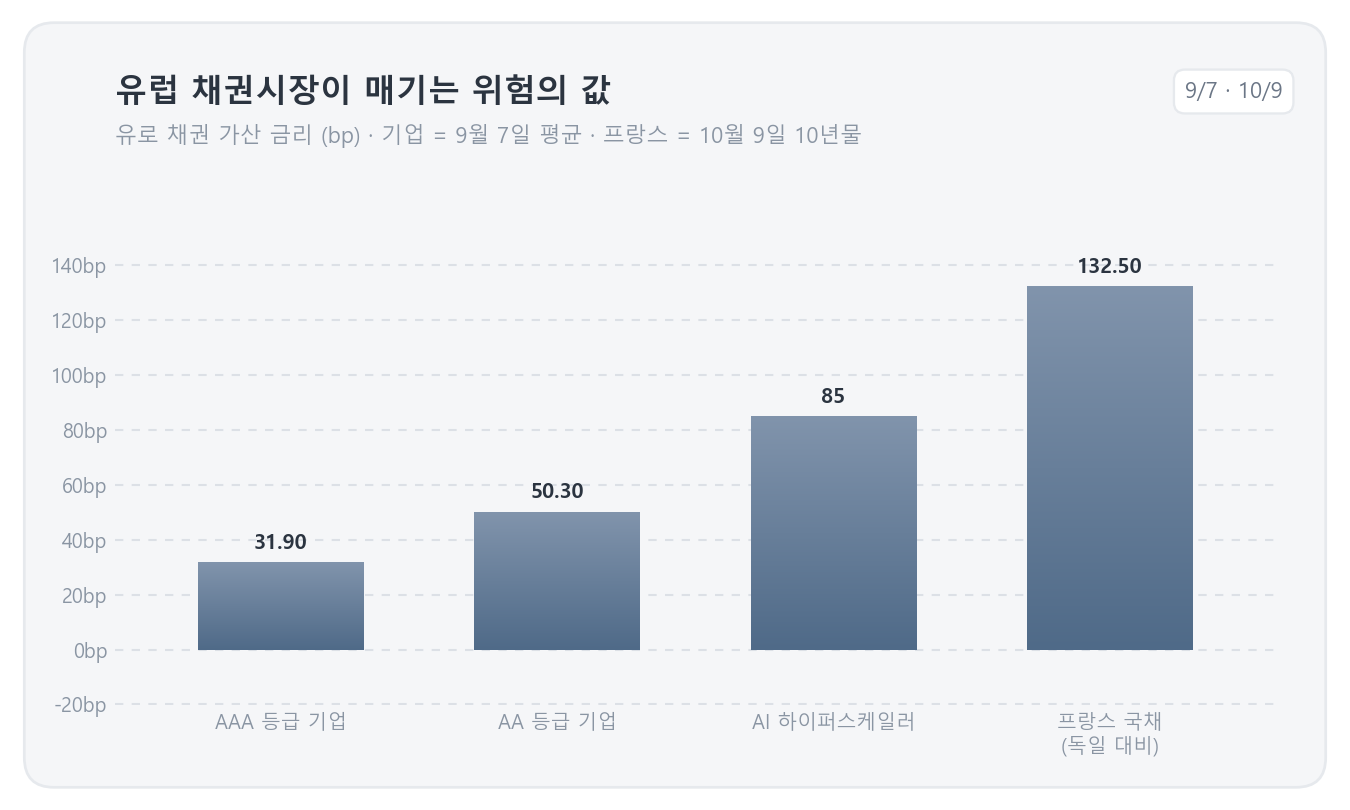
9월 7일 기준 유로 채권 유통시장에서 AAA 등급 기업 채권은 평균 31.9bp, AA 등급은 50.3bp의 가산 금리로 거래됐습니다. 하이퍼스케일러는 85bp였어요. 알파벳(AA+)과 아마존(AA)처럼 신용등급이 최상위권인 회사가 섞여 있는데도요. 같은 시장에서 프랑스 국채는 10월 9일 독일보다 132.5bp를 더 얹어 주고 있습니다. 회사채 가산 금리와 국채 간 금리 차이는 재는 방식과 날짜가 달라 그대로 빼고 더할 수는 없어요. 다만 같은 투자자가 국채에서 더 높은 금리를 받을 수 있게 되면, AI 채권에 요구하는 금리도 함께 오를 가능성이 커집니다.
이게 주식에 중요한 이유는 미국 주식에 지금 완충이 거의 없어서입니다. 저희 10월 10일 리포트 기준 S&P 500의 이익수익률(주가 대비 예상 이익)은 5.26%, 미국 10년물 금리는 5.24%예요. 예상 이익으로 따지면 주식이 채권보다 더 주는 몫이 0.02%p뿐입니다. 이 상태라면 실적이 좋아도 금리가 조금 더 오를 때 주가에 매기는 값이 깎이기 쉽습니다. 반도체 ETF(SOXX)는 이미 고점보다 14.7% 낮은 자리에 있고요.
사슬을 이어 보면 이렇습니다. 프랑스 재정 불안이 유럽의 가산 금리를 올리면, 그게 AI 기업의 유럽 조달 비용으로 번질 수 있습니다. 중동은 유가를 거쳐 미국 장기 금리를 받치고, 그게 0.02%p의 완충을 갉아먹을 수 있고요. 두 갈래가 ‘AI에 매기는 할인율’이라는 한 지점에서 만납니다.
반대 증거도 가볍지 않습니다. 아폴로는 하이퍼스케일러 발행이 다른 기업의 자금 조달을 밀어내는 조짐이 “아직은” 거의 없다고 봤고, 유럽 회사채 가산 금리도 낮게 유지되고 있어요. 프랑스 금리차 역시 10월 9일 132.5bp로 고점에서 조금 물러났습니다. 그래서 이 글은 붕괴 예언이 아니라, 금이 간다면 어떤 순서로 갈지에 대한 지도로 읽어 주셨으면 해요.
제가 보는 건 세 줄입니다. 프랑스-독일 10년물 격차가 10월 2일 종가 146.9bp를 다시 넘는지, 브렌트가 105달러 위에서 마감하기 시작하는지, 그리고 메타의 첫 유로채가 몇 bp를 얹고 나오는지. 셋 중 마지막이 가장 직접적인 신호라고 생각합니다. 프랑스 금리가 흔들리는 바로 그 시장에서, 유럽 투자자가 새 AI 차입자에게 매기는 값이 숫자로 찍히는 자리니까요.